
Facture d’acompte : se faire payer avant la fin du projet
Comment rédiger une facture d’acompte, quand la TVA est due, comment la facture finale la déduit sans facturer la TVA deux fois, et quand des factures intermédiaires ou un forfait mensuel conviennent mieux, avec de vrais écrans de buezli.app.
Mis à jour le 9 octobre 2026 7 minutes de lecture
Un projet de dix semaines payé seulement à la fin, cela veut dire que vous financez dix semaines de travail pour votre client. Demander une partie du prix d’avance règle ce problème, et vous montre tôt si le client est sérieux.
Il existe trois façons courantes de le faire :
| Ce que c’est | Adapté à | |
|---|---|---|
| Acompte | Une partie du prix convenu, payée avant le début du travail | Projets au forfait |
| Factures intermédiaires (de situation) | Des factures pour le travail déjà fait, par exemple chaque mois | Longs projets facturés au temps passé |
| Forfait mensuel | Un montant fixe chaque mois pour un travail continu | Support, maintenance, conseil régulier |
Cet article suit un acompte du début à la fin, avec des écrans de buezli.app et des données d’exemple : un studio web crée une boutique en ligne pour un café pour 10 000 € HT plus 19 % de TVA et demande 30 % d’avance. Les factures intermédiaires et les forfaits suivent à la fin.
Partir d’un devis accepté
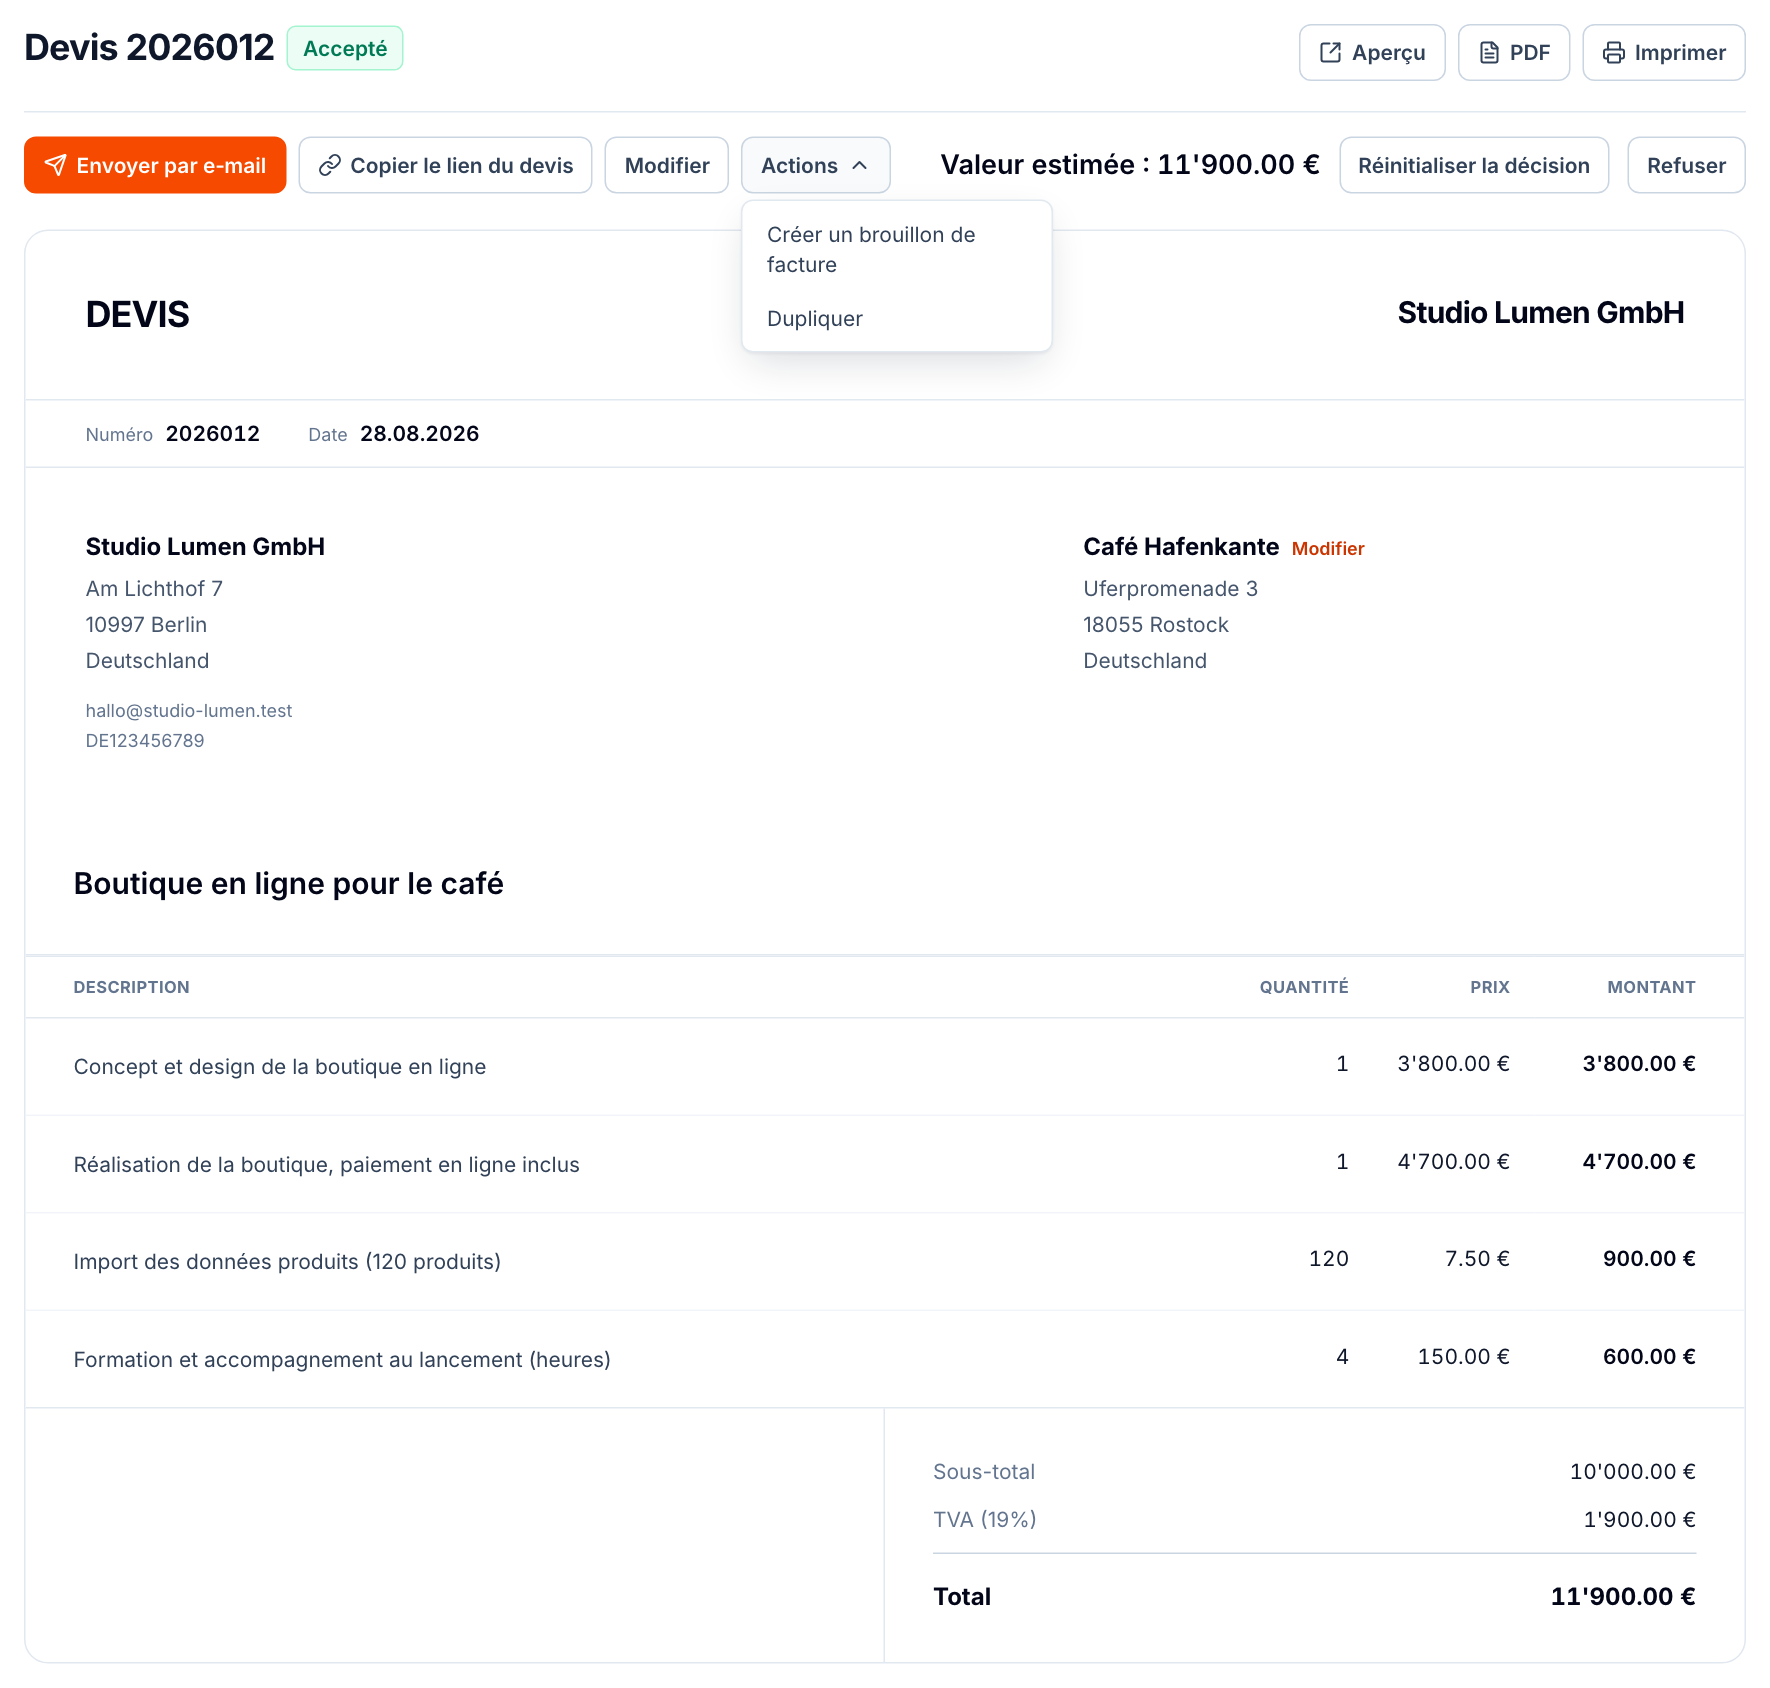
Un acompte n’a de sens que pour un travail convenu. Indiquez le prix et les conditions d’acompte dans le devis ou le contrat, par exemple : « 30 % à la commande, le solde à la livraison ». Dans l’exemple, le café a accepté le devis par son lien en ligne, le prix et le périmètre sont donc établis.
La facture d’acompte
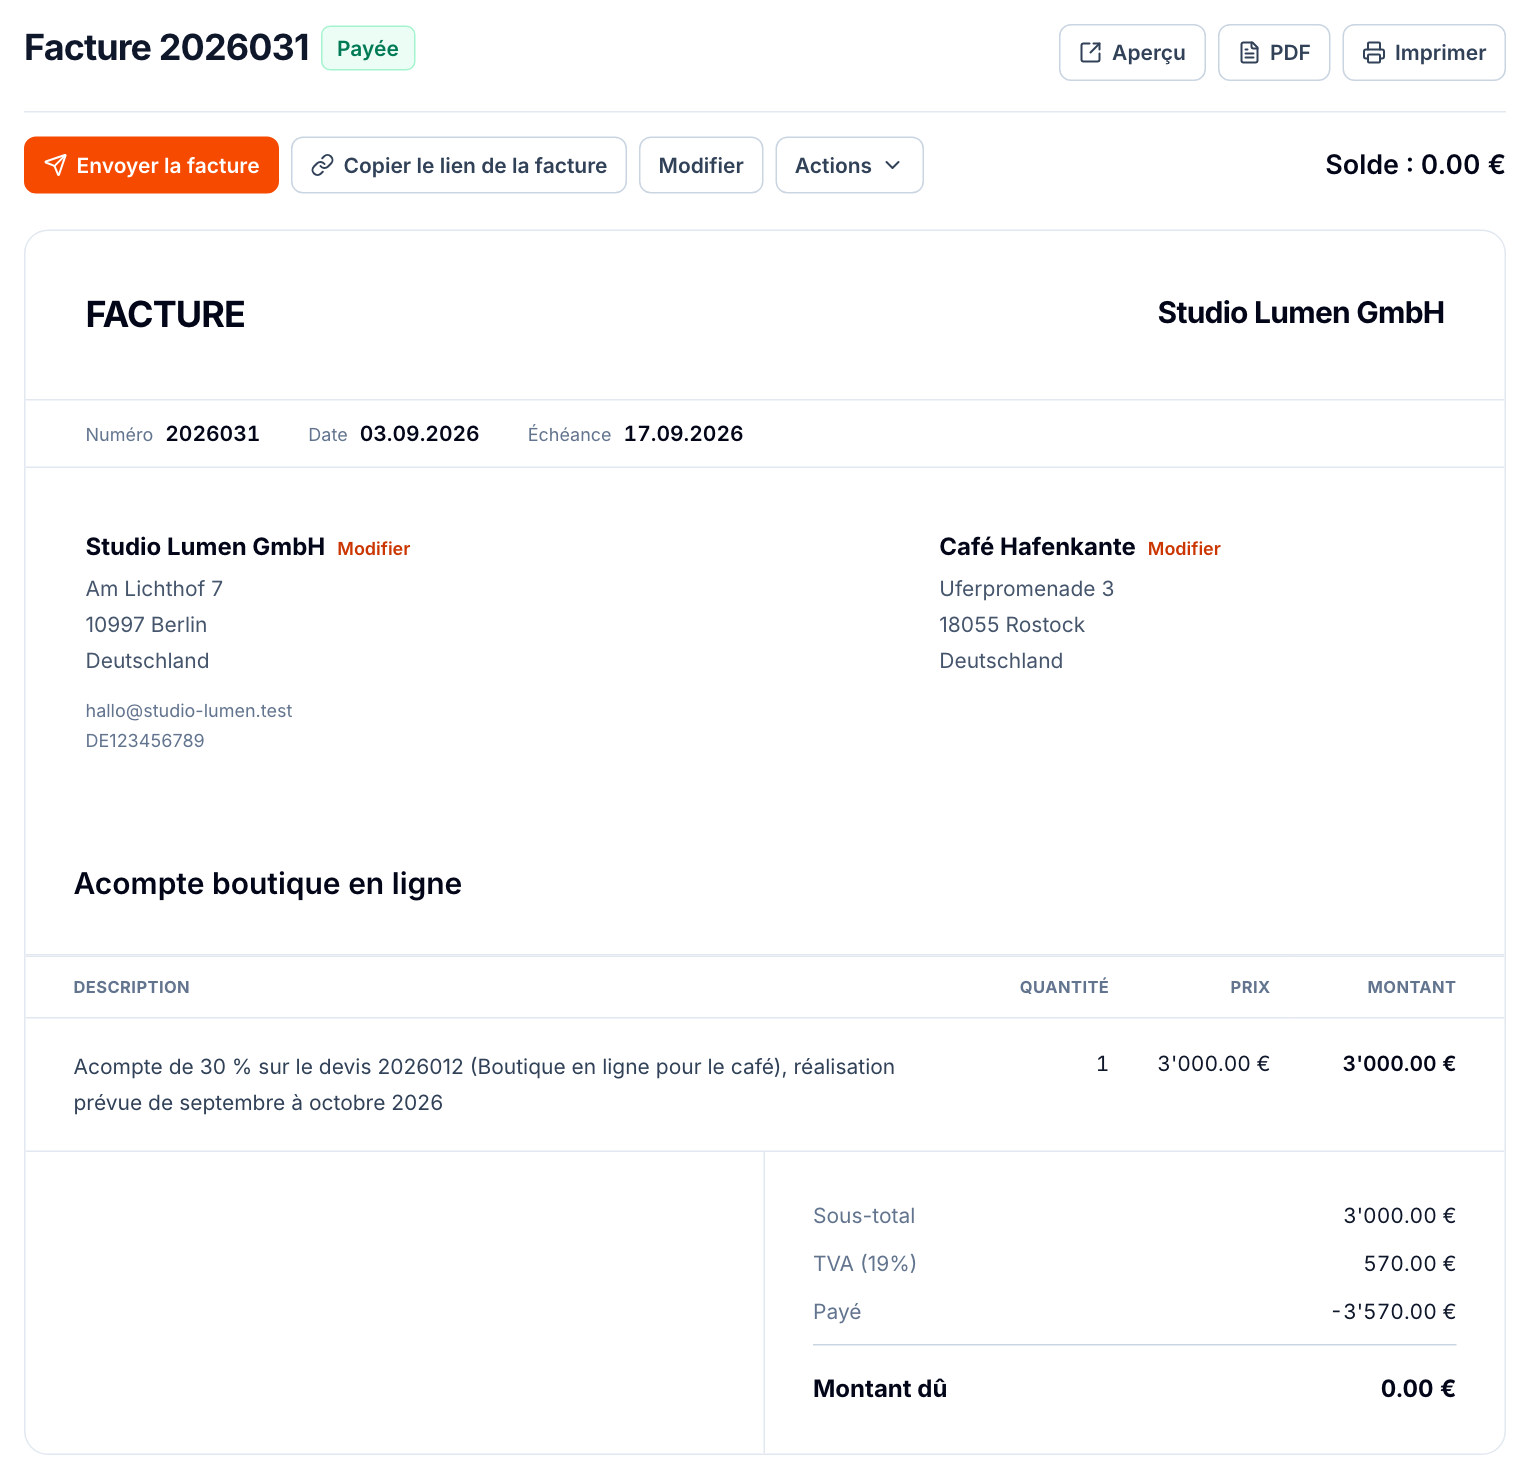
Une facture d’acompte est une facture normale avec une ligne. Rendez évident ce dont il s’agit :
- appelez-la acompte et citez le devis ou le contrat concerné ;
- décrivez la prestation et quand elle est prévue ;
- indiquez le montant HT, le taux de TVA et la TVA.
Dans l’exemple, la ligne dit « Acompte de 30 % sur le devis 2026012 (Boutique en ligne pour le café), réalisation prévue de septembre à octobre 2026 » : 3 000 € HT plus 570 € de TVA, soit 3 570 €.
En France, une facture est obligatoire pour les acomptes reçus d’un client professionnel. buezli.app n’a pas de type de facture d’acompte particulier. Vous la rédigez comme toute autre facture, avec un numéro normal, un PDF, un lien en ligne et le suivi des paiements.
Quand la TVA est due sur un acompte
Pour les prestations de services, l’acompte est en général taxé au moment du paiement, pas à la fin du projet :
- France : la TVA sur les services est exigible à l’encaissement de chaque acompte, sauf si vous avez opté pour les débits.
- Belgique : la TVA devient exigible à l’encaissement, pour le montant reçu, si celui-ci précède la prestation.
- Suisse : les paiements anticipés sont imposables à l’encaissement, même si vous décomptez selon les contre-prestations convenues (art. 40 LTVA).
Si le café paie l’acompte en septembre, les 570 € vont dans la déclaration de septembre, même si la boutique est mise en ligne en octobre.
La facture finale déduit l’acompte
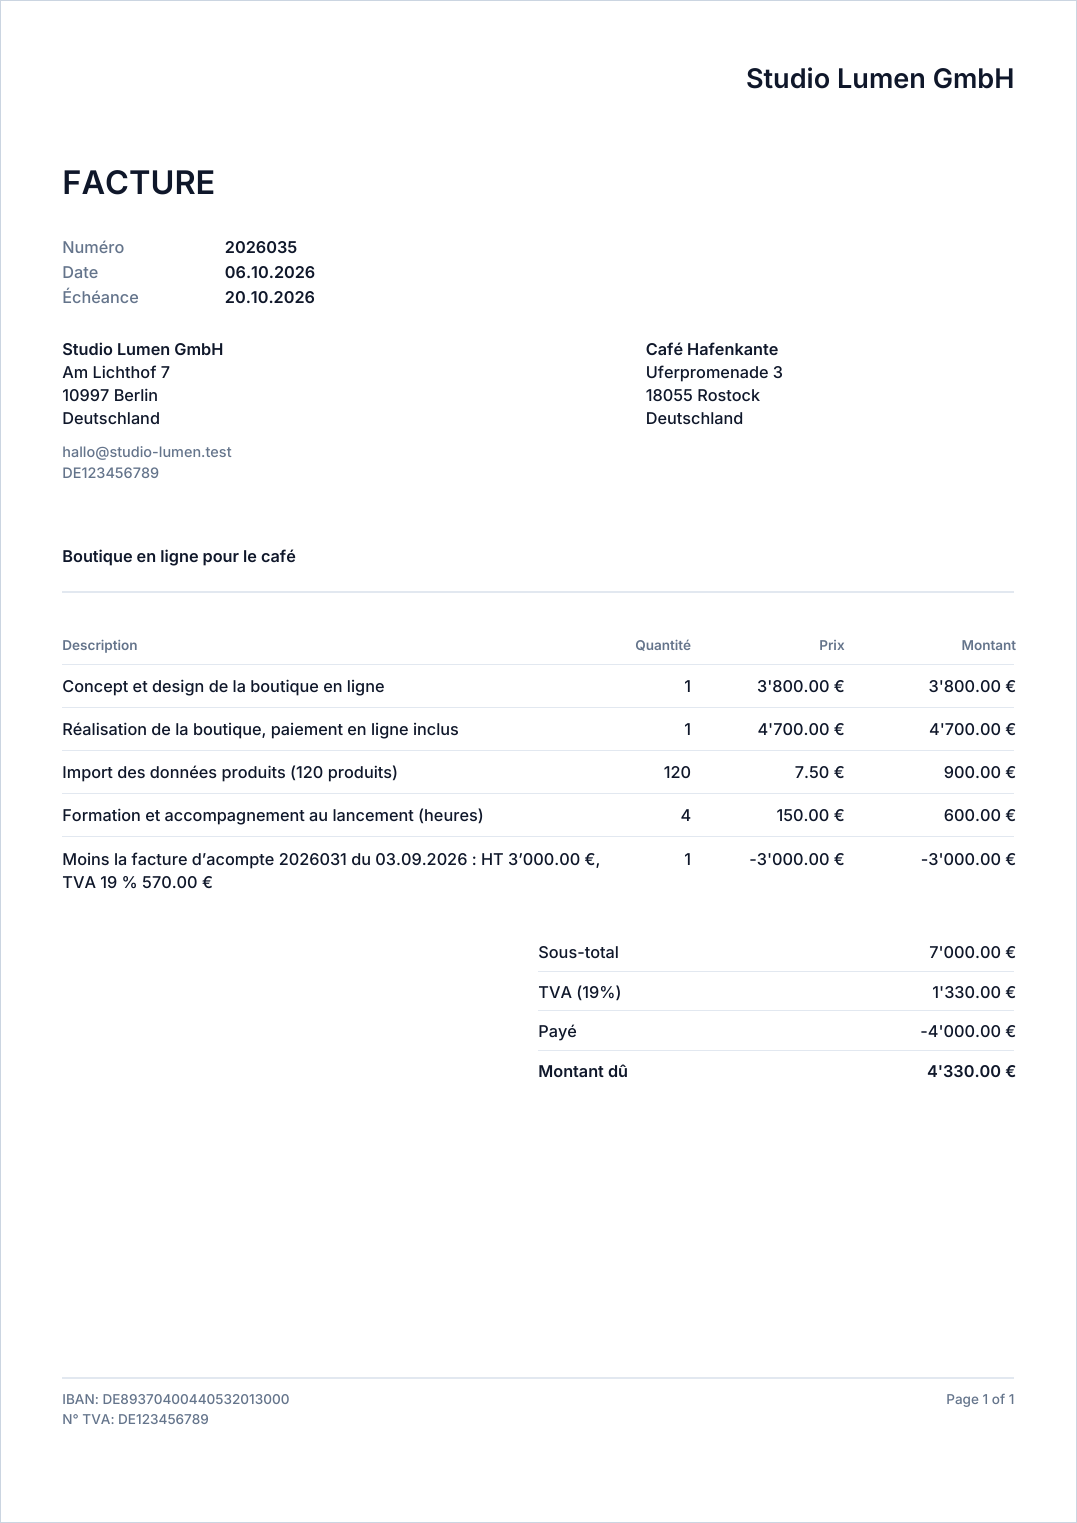
Une fois le travail terminé, la facture finale couvre tout le projet et retire ce qui a déjà été facturé :
| HT | TVA 19 % | TTC | |
|---|---|---|---|
| Projet complet | 10 000,00 € | 1 900,00 € | 11 900,00 € |
| Moins facture d’acompte | −3 000,00 € | −570,00 € | −3 570,00 € |
| Reste à payer | 7 000,00 € | 1 330,00 € | 8 330,00 € |
En Suisse, avec 8,1 % de TVA : projet complet 10 000,00 CHF plus 810,00 CHF, moins l’acompte de 3 000,00 CHF plus 243,00 CHF, reste 7 000,00 CHF plus 567,00 CHF, soit 7 567,00 CHF.
Le point important est la TVA. Si la facture finale indiquait 1 900 € de TVA sur le prix complet sans déduire les 570 € de la facture d’acompte, vous auriez facturé 570 € de TVA en trop. En France, toute TVA mentionnée sur une facture est due du seul fait de sa facturation (art. 283-3 du CGI), et la Suisse prévoit la même conséquence (art. 27 LTVA) tant que la facture n’est pas corrigée.
Dans buezli.app, la facture finale vient du devis : « Créer un brouillon de facture » reprend toutes les lignes. Ajoutez ensuite une ligne avec un montant négatif, « Moins la facture d’acompte 2026031 du 03.09.2026 », à −3 000 € et au même taux de TVA. buezli.app calcule la TVA sur le reste. Indiquez le montant HT et la TVA de l’acompte dans cette ligne, comme dans l’exemple, pour que les deux figurent sur la facture finale.
Paiements partiels sur la facture finale
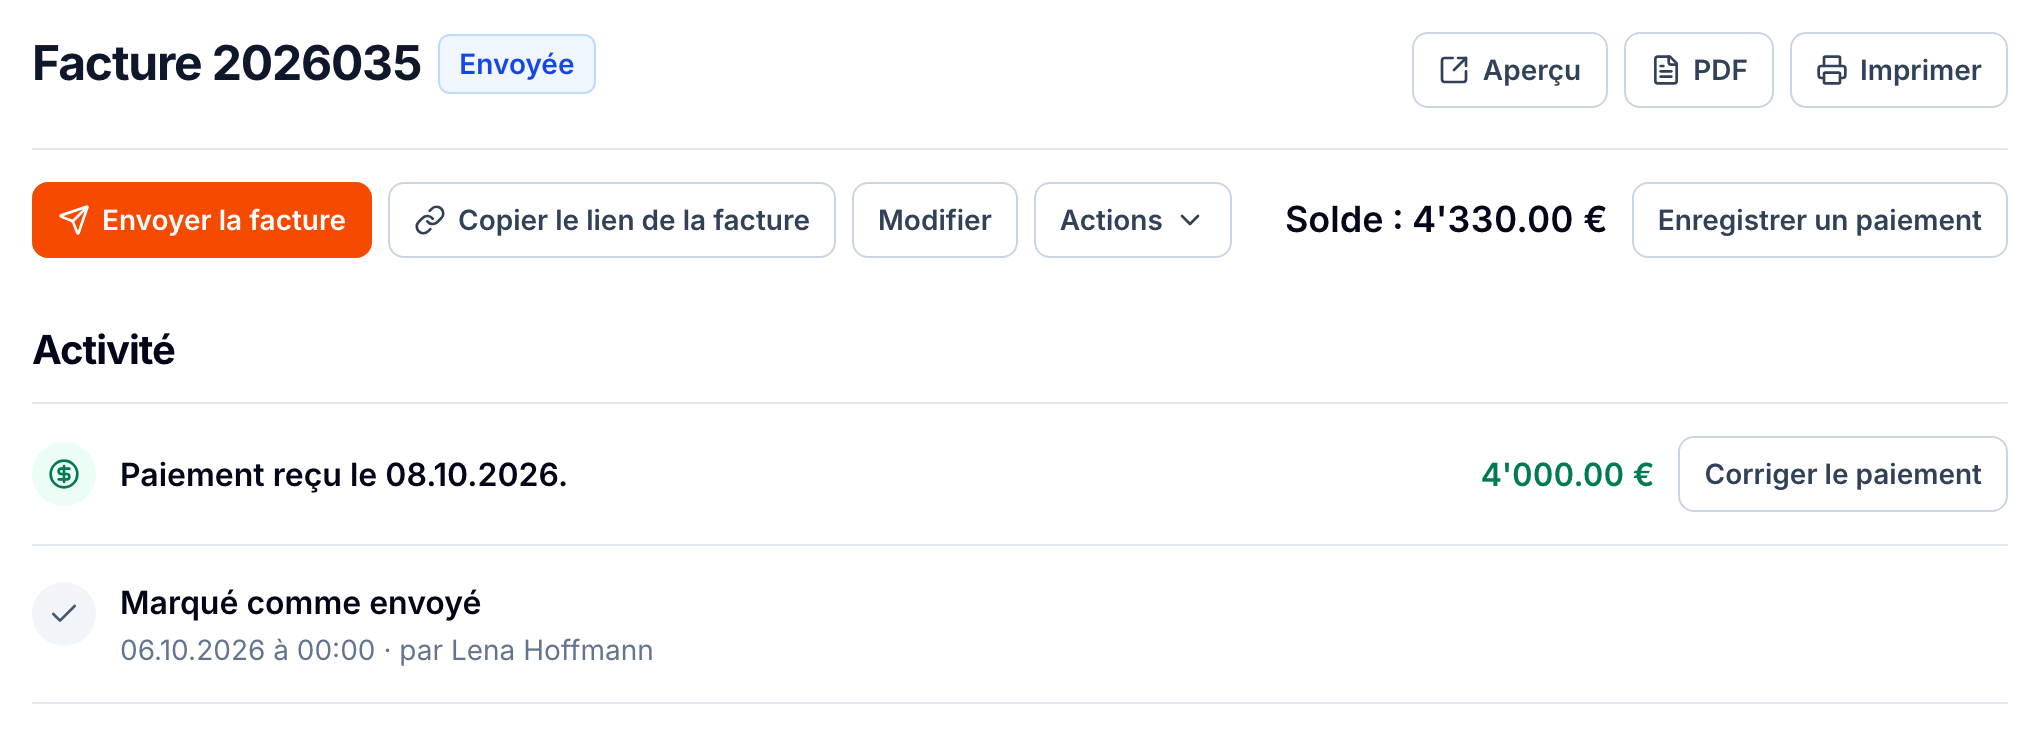
Les clients ne paient pas toujours le solde en une fois. Dans l’exemple, le café a payé 4 000 € sur 8 330 €. buezli.app enregistre chaque paiement séparément et affiche le solde ouvert, pour que le prochain PDF et la facture en ligne indiquent le bon montant.
Factures intermédiaires pour un travail au temps passé
Un acompte convient à un prix forfaitaire. Si vous facturez à l’heure, vous n’en avez pas besoin : facturez chaque mois les heures déjà travaillées. La vue « Travail non facturé » de buezli.app liste chaque heure facturable qui ne figure encore sur aucune facture. Notre article sur les heures facturables montre comment elle devient une facture.
Forfaits mensuels pour un travail continu
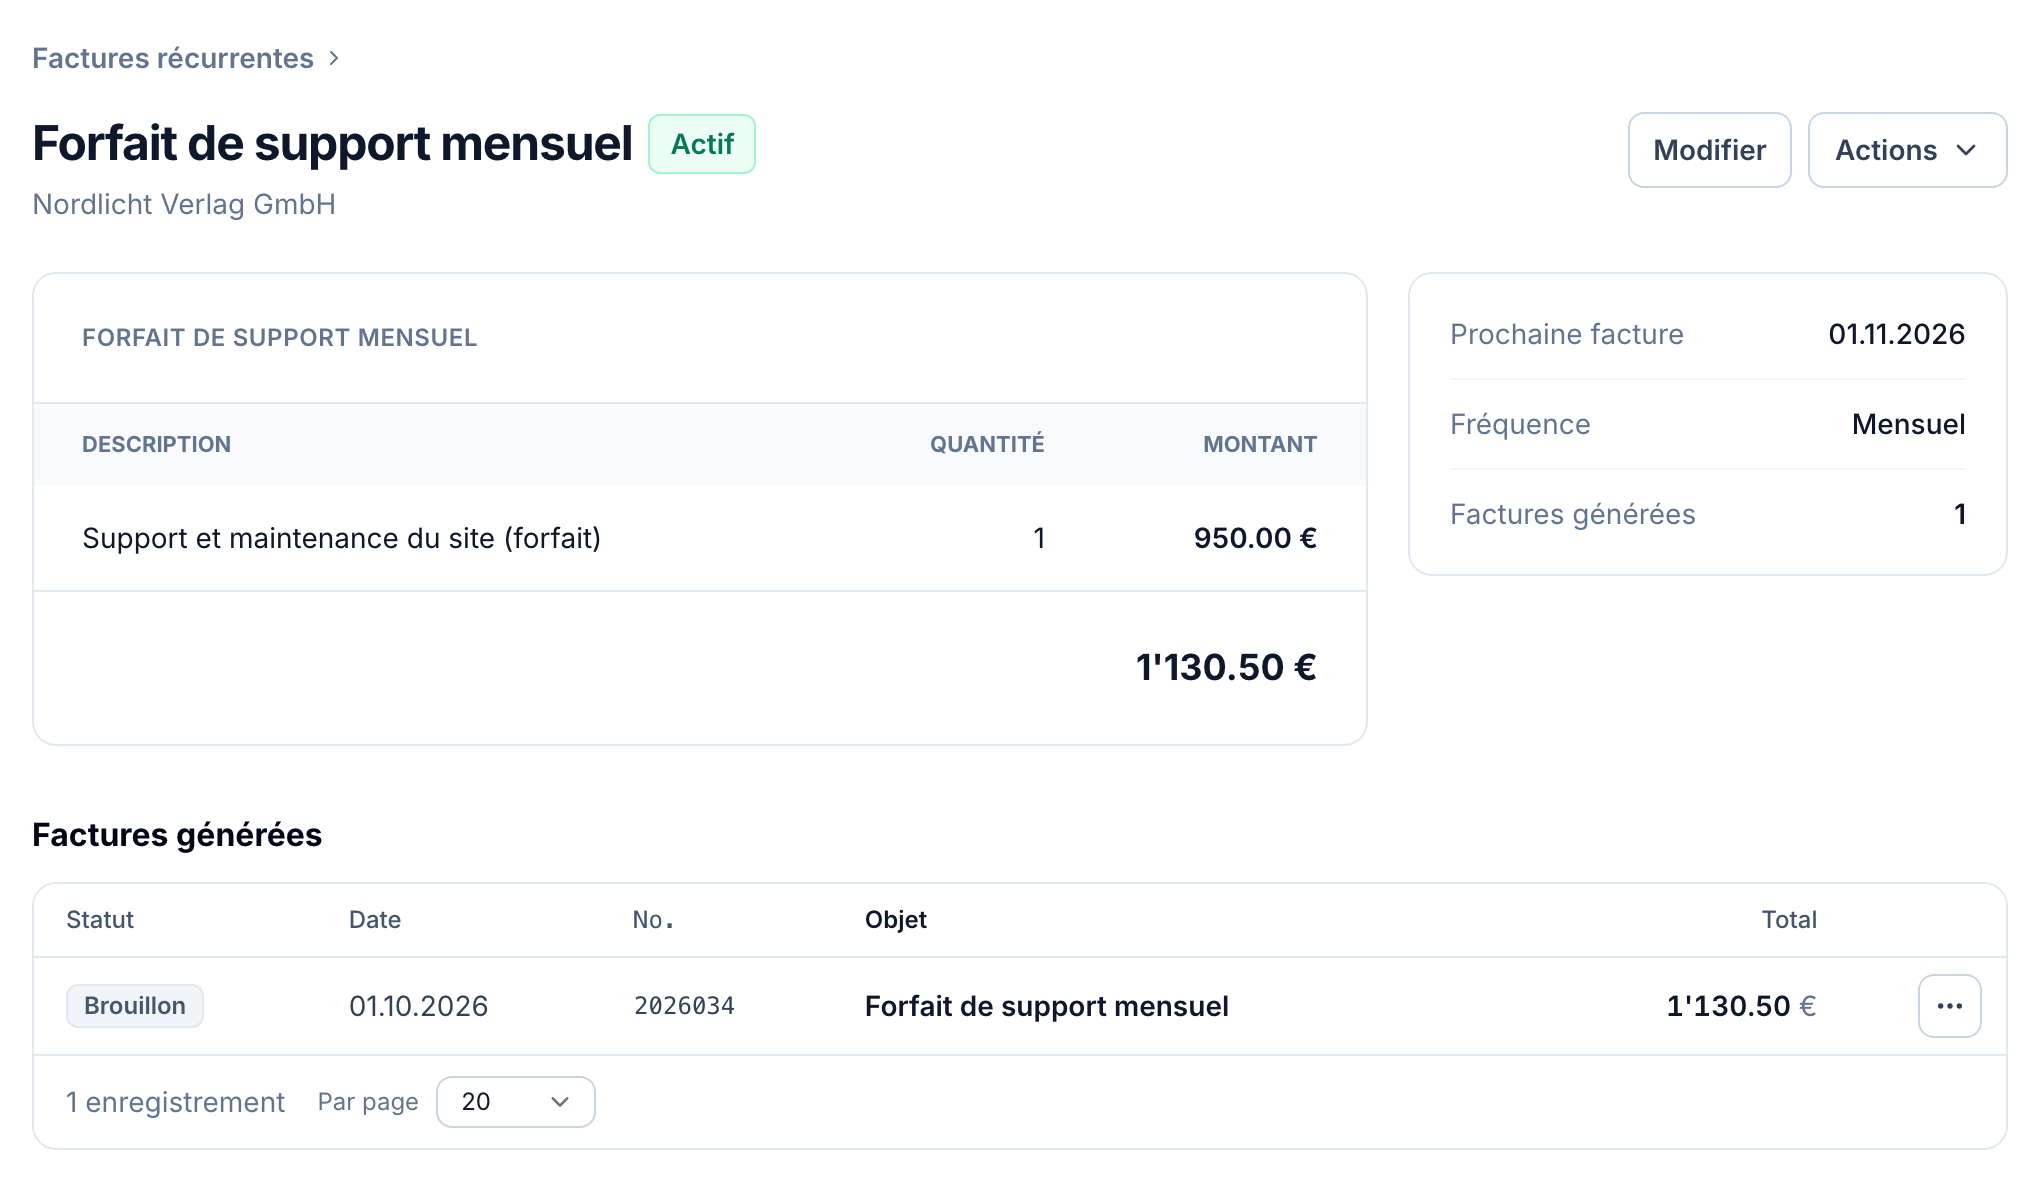
Un forfait mensuel n’est pas un acompte. Il paie un travail continu ou une disponibilité, par exemple le support d’un site web, et rien n’en est déduit plus tard. Dans buezli.app, vous le configurez une fois comme facture récurrente : montant, client et rythme. Une nouvelle facture est créée à chaque échéance, prête à être vérifiée et envoyée.
Checklist pour les acomptes
Limites de cet article
Il s’agit d’informations générales, pas d’un conseil fiscal. Les acomptes sur des biens, les travaux de construction, les projets annulés et les acomptes remboursés peuvent suivre d’autres règles. La facturation électronique devient aussi obligatoire en France : toutes les entreprises doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, et les PME devront les émettre à partir du 1er septembre 2027. Vérifiez votre cas avec votre expert-comptable ou votre fiduciaire.
Sources
BOFiP sur l’exigibilité de la TVA sur les acomptes, BOFiP sur l’obligation de facturer les acomptes, facturation électronique, articles 27 et 40 LTVA.