
Facture en anglais : mentions, autoliquidation et devise
Si vous pouvez facturer en anglais, quels termes utiliser sur une facture anglaise, quelle mention de TVA ajouter pour un client dans l’UE ou hors UE, et comment fixer la langue et la devise par client, avec de vrais écrans de buezli.app.
Mis à jour le 9 octobre 2026 7 minutes de lecture
Le premier client à l’étranger pose souvent trois questions à la fois : la facture peut-elle être en anglais, faut-il de la TVA, et dans quelle devise ? Pour des prestations de services entre entreprises, les réponses sont plus simples qu’il n’y paraît.
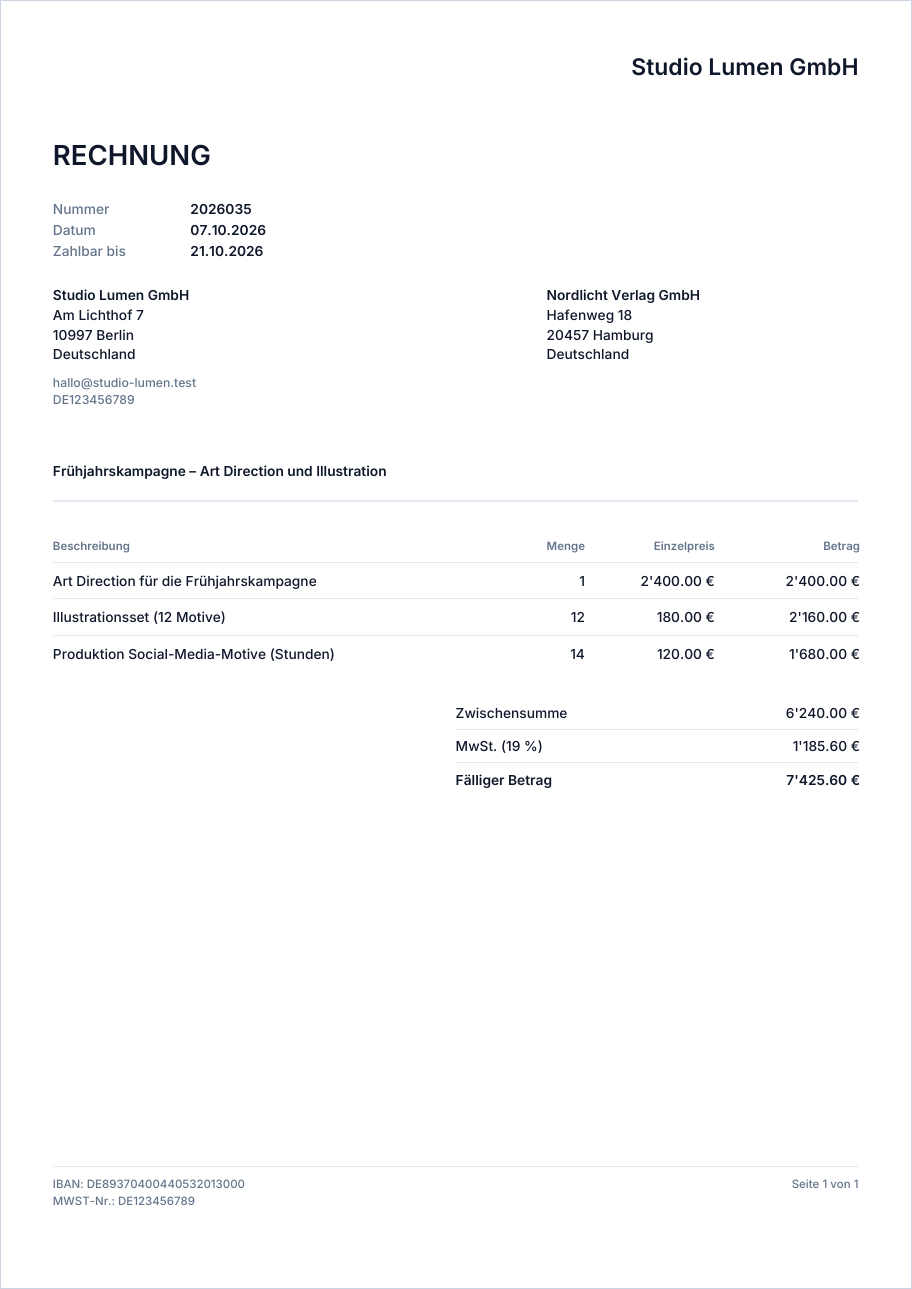
Les captures montrent buezli.app avec des données d’exemple : un studio de design à Berlin facture un studio à Amsterdam et une entreprise à Portland, aux États-Unis.
La facture peut-elle être en anglais ?
En France, oui. Les règles européennes de TVA n’imposent aucune langue de facturation. Lors d’un contrôle, l’administration peut demander une traduction, certifiée par un traducteur assermenté, des factures concernées.
En Belgique, attention : une entreprise dont le siège d’exploitation est en Flandre doit facturer en néerlandais. Elle peut ajouter une version dans une autre langue officielle de l’UE pour un client établi dans un autre État de l’UE ou de l’EEE, mais la version néerlandaise prévaut.
En Suisse, les directives de l’Administration fédérale des contributions énumèrent ce que doit contenir une facture, sans imposer de langue.
Les termes à connaître
| Français | Anglais |
|---|---|
| Facture | Invoice |
| Numéro de facture | Invoice number |
| Date de facture | Invoice date |
| Date ou période de la prestation | Date of supply, service period |
| Échéance | Due date |
| Conditions de paiement, 30 jours net | Payment terms, net 30 |
| Numéro de TVA intracommunautaire | VAT ID, VAT number |
| Montant HT, sous-total | Net amount, subtotal |
| TVA | VAT |
| Total TTC, montant dû | Total, amount due |
| Coordonnées bancaires | Bank details (IBAN, BIC/SWIFT) |
| Autoliquidation | Reverse charge |
Fixer la langue une fois par client
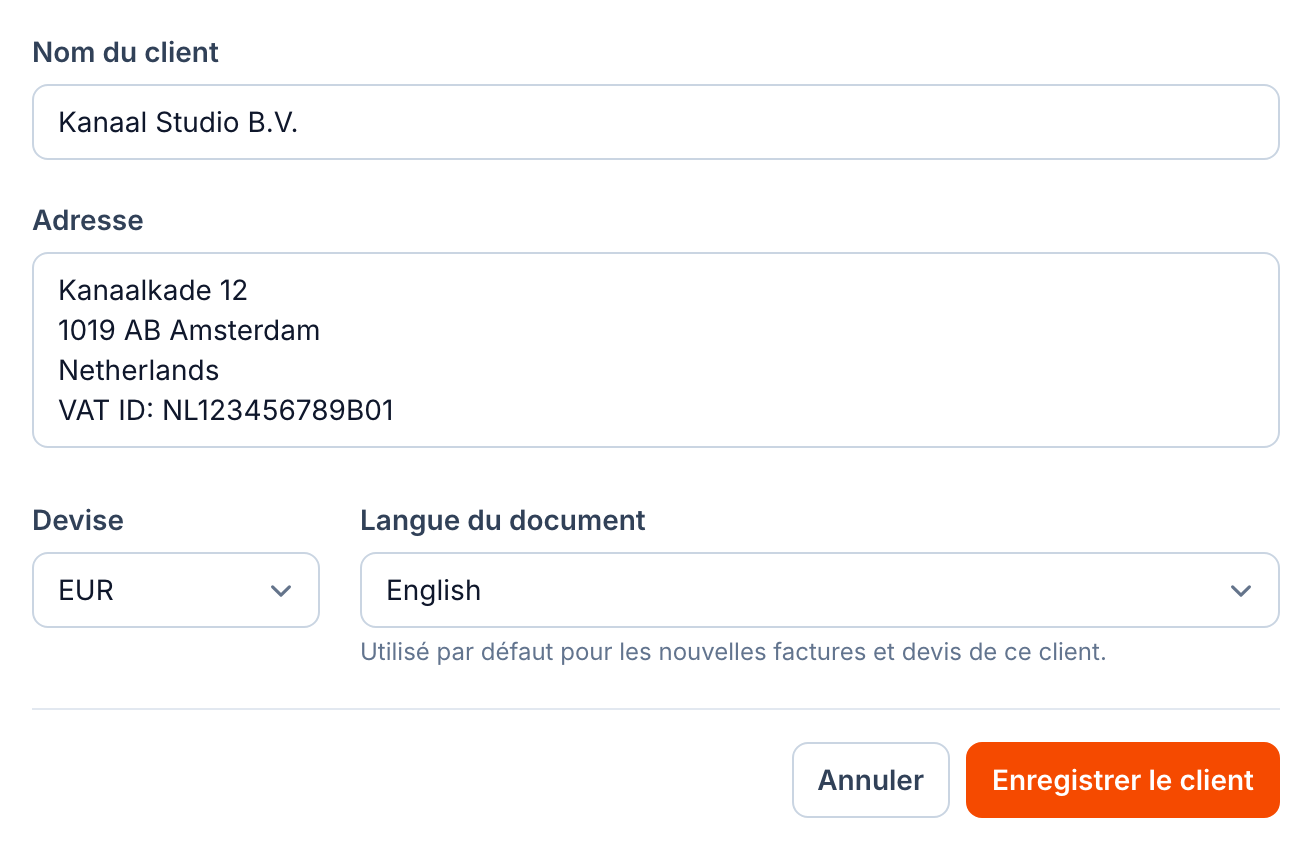
Dans buezli.app, chaque client a une devise et une langue des documents. Les nouvelles factures et les nouveaux devis pour ce client commencent dans cette langue : titres, libellés et format de date du PDF sont donc en anglais sans effort. Vos propres textes de lignes ne sont pas traduits, écrivez-les donc aussi en anglais.
TVA sur les services aux entreprises de l’UE
Pour une prestation de services à une entreprise d’un autre pays de l’UE, c’est le client qui paie la TVA dans son pays : c’est l’autoliquidation. Votre facture :
- n’indique pas de TVA, le taux est donc de 0 % ;
- mentionne que le client est redevable de la taxe ;
- indique votre numéro de TVA et celui du client.
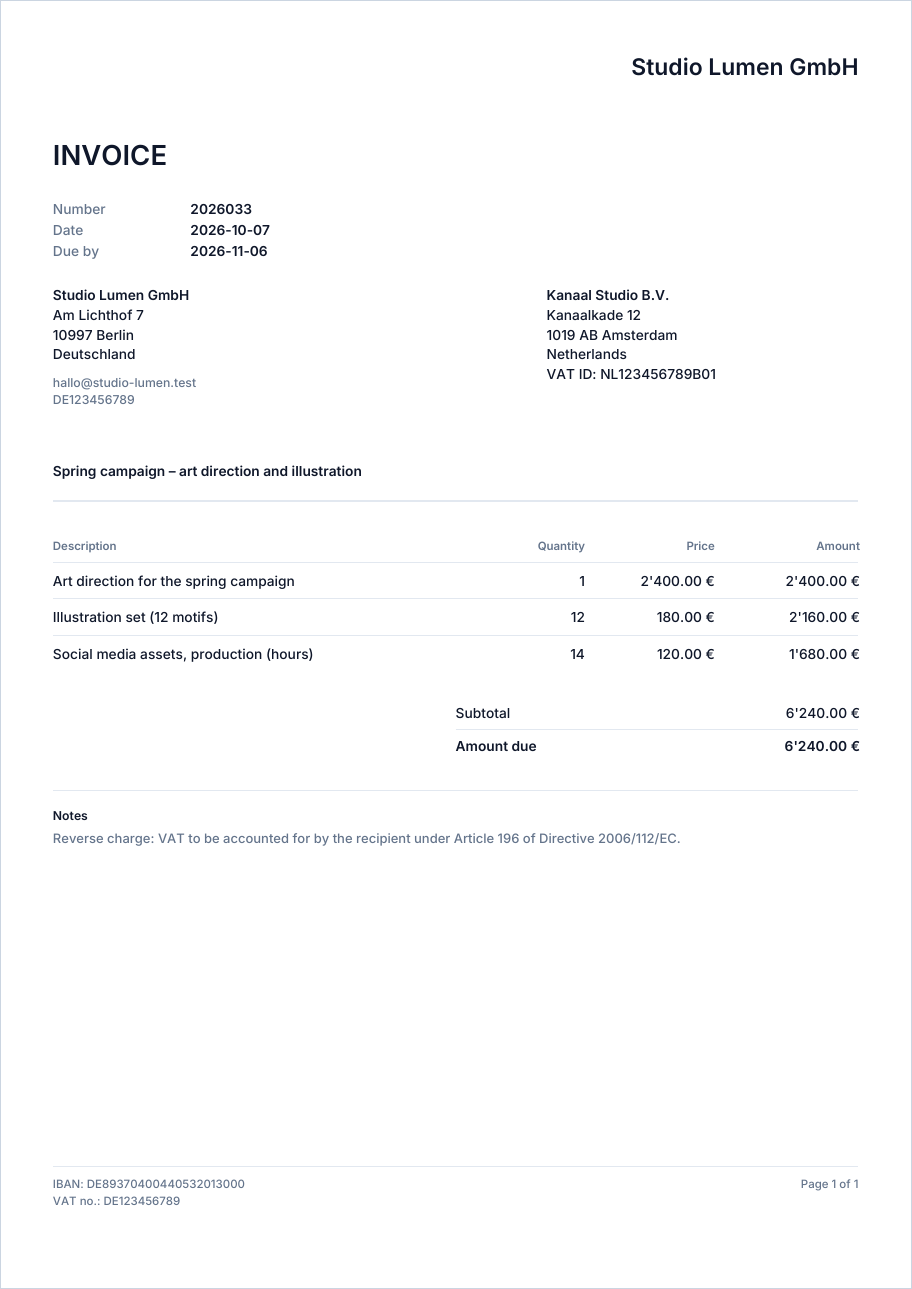
En France, la mention obligatoire est « Autoliquidation », avec les deux numéros de TVA (article 242 nonies A de l’annexe II du CGI). En Belgique, la pratique est la même. Ces prestations se déclarent aussi : en France dans la déclaration européenne de services (DES), chaque mois.
Clients hors de l’UE
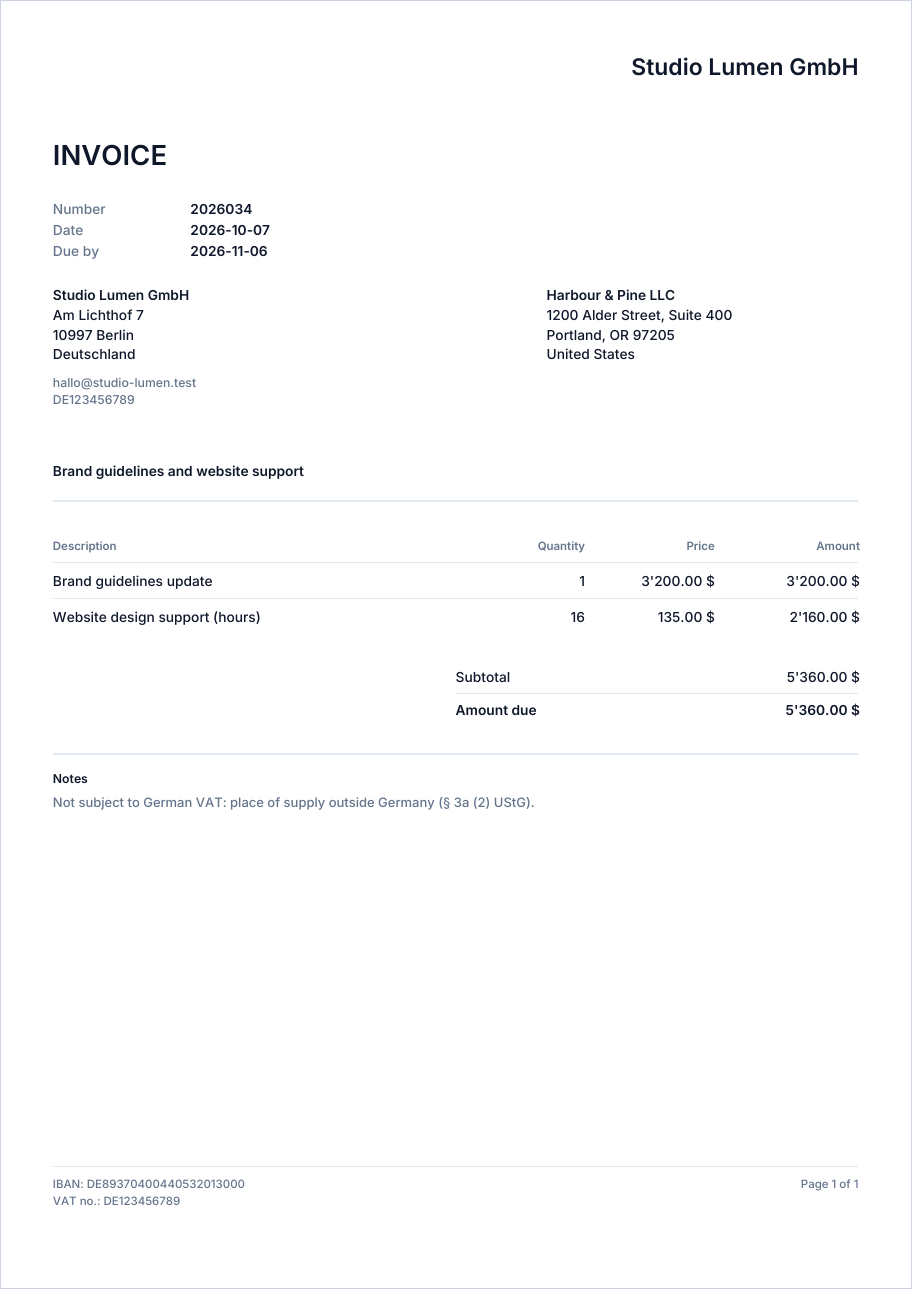
Pour la plupart des services à une entreprise hors de l’UE, le lieu de la prestation est le pays du client : vous ne facturez donc pas de TVA. En France, la mention est « TVA non applicable – art. 259-1 du CGI ». Sur une facture en anglais, vous pouvez ajouter sa traduction, par exemple « VAT not applicable – article 259-1 of the French Tax Code ».
Entreprises suisses avec des clients à l’étranger
Une entreprise suisse qui fournit un service à une entreprise à l’étranger ne facture en général pas de TVA suisse, car la prestation est réputée fournie au siège du destinataire (art. 8 LTVA). Le nom, l’adresse et le siège du client et une description précise de la prestation vous servent de preuve. L’Administration fédérale des contributions recommande d’indiquer le lieu de la prestation. N’indiquez surtout pas de TVA suisse par erreur : toute TVA facturée est due.
La configuration dans buezli.app
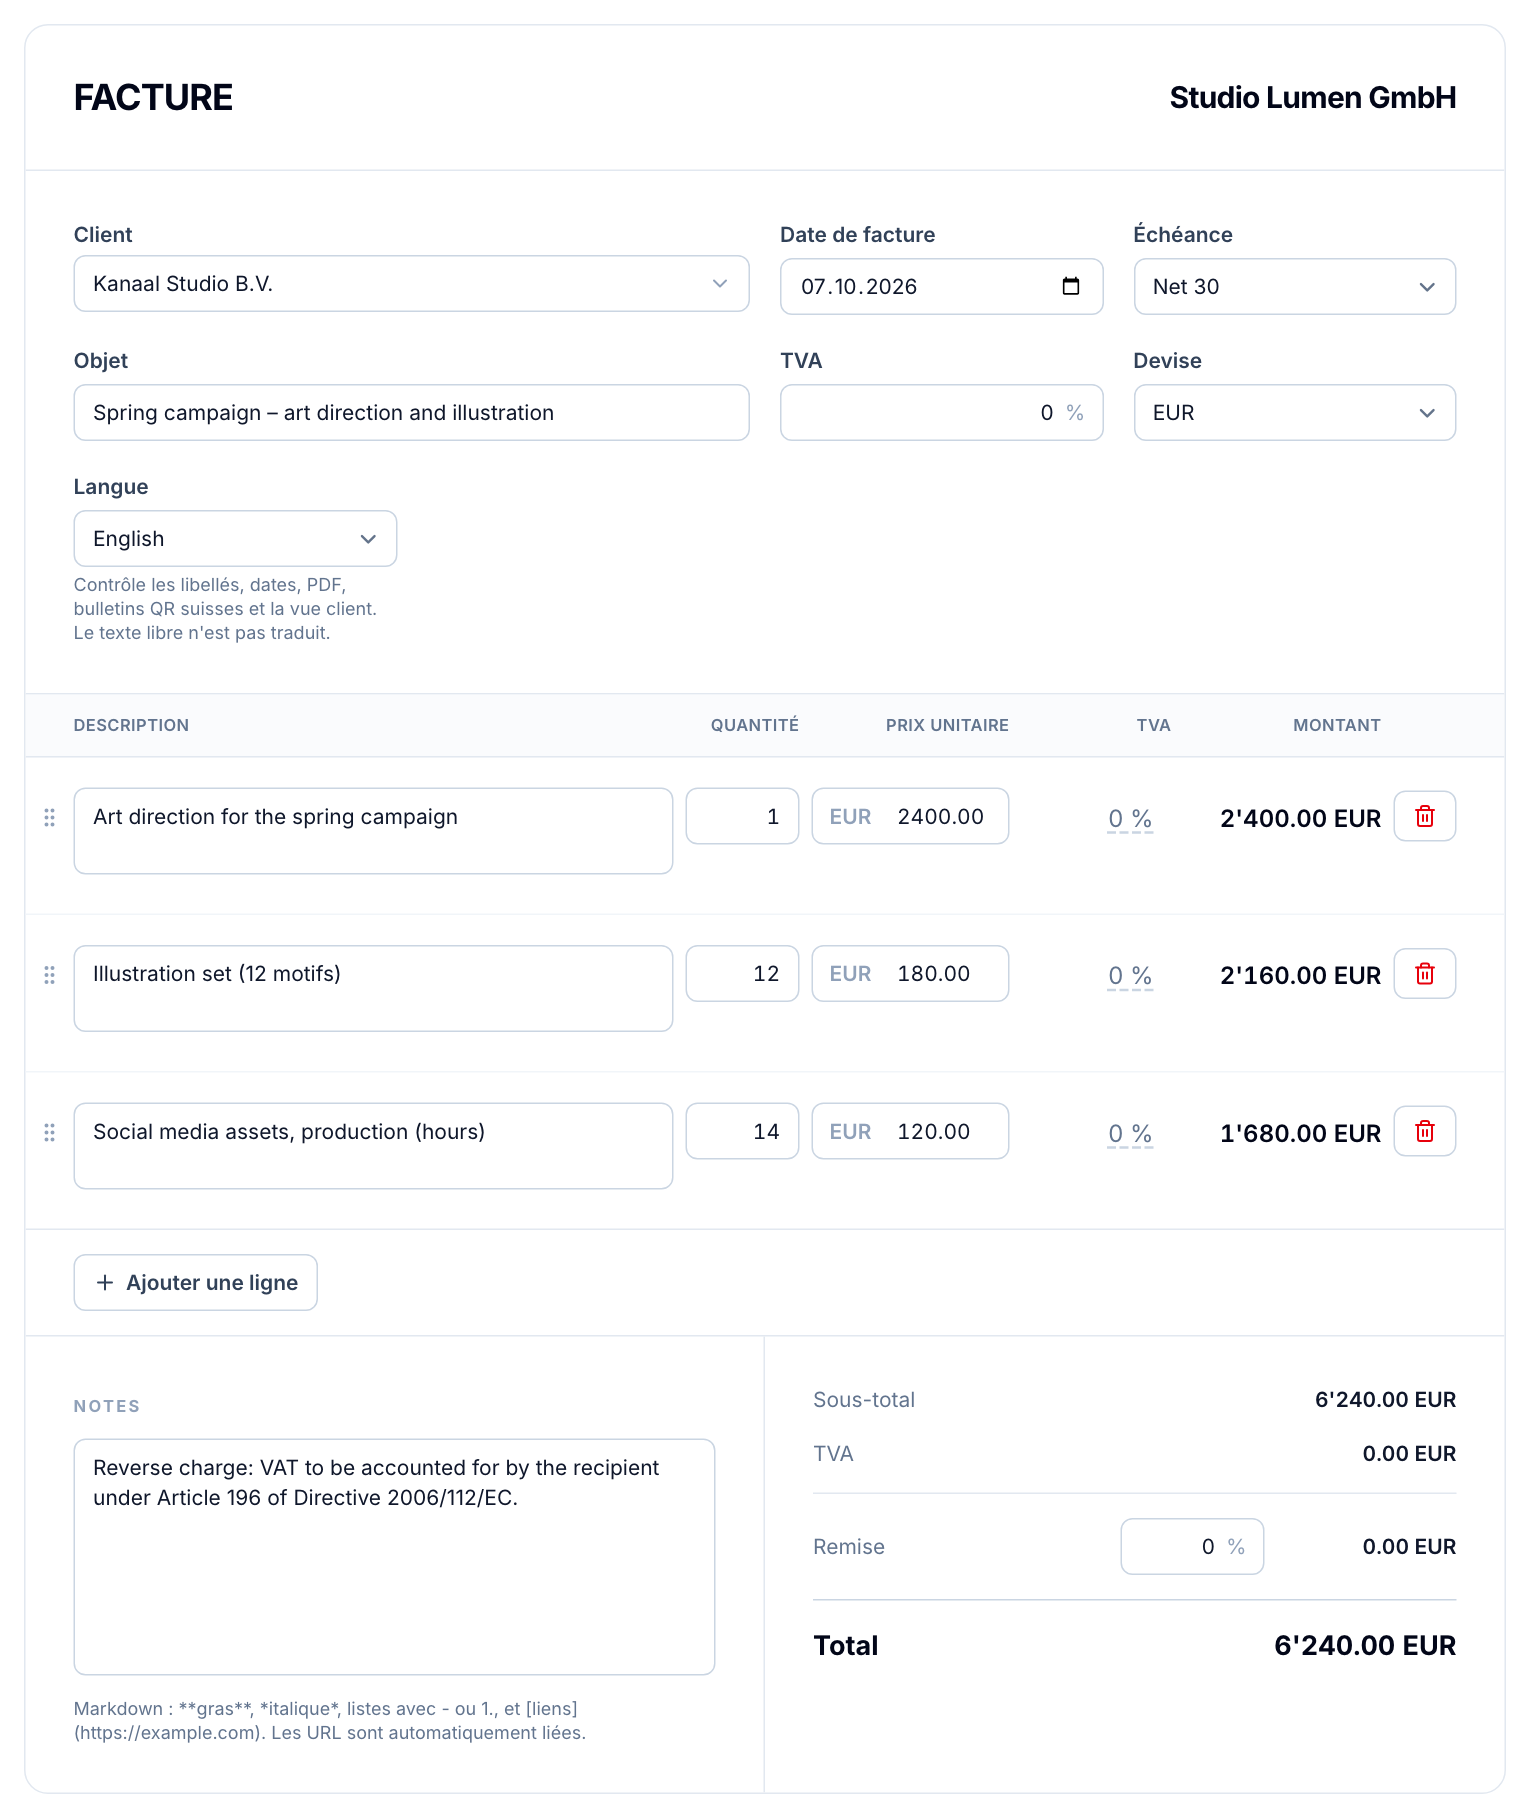
- Numéro de TVA du client : ajoutez-le comme dernière ligne de l’adresse, par exemple « VAT ID: NL123456789B01 ». Il s’imprime avec l’adresse.
- Votre numéro de TVA : à saisir une fois dans votre compte ; il apparaît sous votre adresse et en pied de page.
- Taux de TVA : mettez le taux de la facture à 0 %. Le PDF n’affiche alors pas de ligne de TVA, d’où l’importance de la mention.
- La mention : écrivez la mention d’autoliquidation ou de non-application dans les remarques. Les remarques sont reprises lors de la conversion d’un devis.
- Période de la prestation : une facture UE doit indiquer la date ou la période de la prestation si elle diffère de la date de facture. Indiquez-la dans l’objet ou les remarques.
- BIC/SWIFT : buezli.app imprime votre IBAN en pied de page. Un client qui paie hors de la zone SEPA, par exemple aux États-Unis, a aussi besoin de votre BIC ; ajoutez-le aux remarques.
Devise
Vous pouvez facturer un client étranger dans sa devise. buezli.app gère le CHF, l’EUR et l’USD par client et par facture. En France, si une facture en devise étrangère fait apparaître de la TVA, celle-ci est fixée en euros au dernier taux publié par la Banque centrale européenne. En Suisse, la TVA se décompte en francs, au cours mensuel moyen de l’AFC ou au cours du jour. Les factures en autoliquidation n’indiquent pas de TVA : cela concerne donc surtout les factures nationales en devise étrangère.
Checklist pour une facture à l’étranger
Limites de cet article
Il s’agit d’informations générales sur les services entre entreprises, pas d’un conseil fiscal. Les ventes aux particuliers, les biens, les événements, l’immobilier et les services numériques aux consommateurs suivent d’autres règles. La facturation électronique devient aussi obligatoire en France à partir de 2026 et 2027. Vérifiez votre cas avec votre expert-comptable ou votre fiduciaire.
Sources
Notes explicatives de la Commission européenne sur la facturation, BOFiP sur la langue et la devise des factures, article 242 nonies A de l’annexe II du CGI, déclaration européenne de services, prestations entre assujettis, décret flamand sur l’emploi des langues, Info TVA 06 de l’AFC.